Was verlangt das Berufsrecht bei der Tool-Auswahl?
Berufsrechtlich ändert KI nichts an der Verantwortung. Die BRAK stellt in ihrem Leitfaden vom Dezember 2024 klar, dass der KI-Einsatz die Anwaltschaft nicht von der eigenverantwortlichen Beratung entbindet. Für die Tool-Auswahl zählen die Regeln zu externen Dienstleistern, denn ein KI-Anbieter mit Zugang zu Mandatsdaten ist ein solcher Dienstleister.
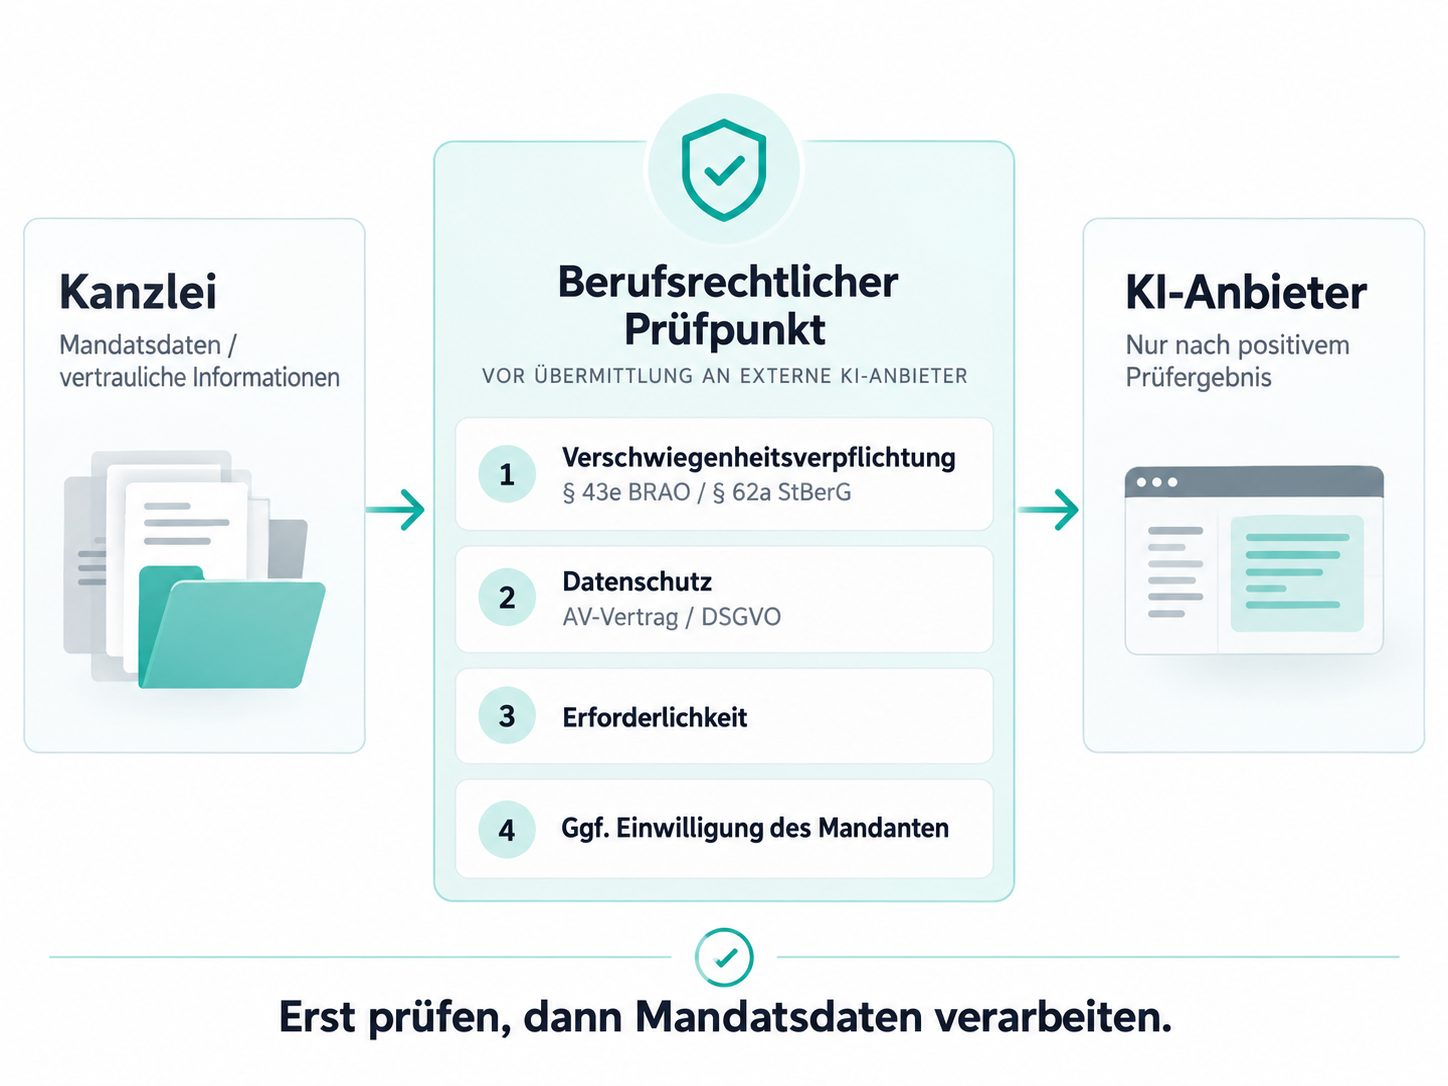
Für Rechtsanwälte regelt das § 43e BRAO, für Steuerberater § 62a StBerG. Beide Normen verlangen dasselbe Vorgehen: Der Zugang zu geschützten Tatsachen ist nur zulässig, soweit er erforderlich ist. Die Kanzlei wählt den Anbieter sorgfältig aus und verpflichtet ihn schriftlich zur Verschwiegenheit, mit Belehrung über die strafrechtlichen Folgen (§ 43e Abs. 2 und 3 BRAO, § 62a Abs. 3 StBerG). Bei Anbietern mit Auslandsbezug muss das Schutzniveau mit dem inländischen vergleichbar sein. Dient das Tool unmittelbar einem einzelnen Mandat, kommt die Einwilligung des Mandanten hinzu.
Ein Auftragsverarbeitungsvertrag nach DSGVO genügt allein nicht. Die Datenschutzvorschriften gelten neben den berufsrechtlichen Pflichten (§ 43e Abs. 8 BRAO, für Steuerberater entsprechend). Prüfen Sie deshalb beide Vertragswerke. Die Bundessteuerberaterkammer hat ihre Auslegung für den KI-Einsatz im FAQ-Katalog vom 27. Januar 2026 zusammengefasst.
Als Anwenderin von KI-Systemen trägt die Kanzlei außerdem Verantwortung für die KI-Kompetenz ihres Personals (Art. 4 KI-Verordnung). Die Digital-Omnibus-Verordnung (EU) 2026/1744 hat die Vorschrift neu gefasst und ist seit 27. Juli 2026 in Kraft. Betreiber unterstützen die Entwicklung der KI-Kompetenz, ein bestimmtes Niveau garantieren müssen sie nicht.
Worauf achten Anwälte und Steuerberater zuerst?
Juristen und Steuerberater haben mitunter andere Kriterien für die erfolgreiche Nutzung von Künstlicher Intelligenz als der Privatnutzer oder andere Berufsgruppen.
Was ist für Rechtsanwälte entscheidend?
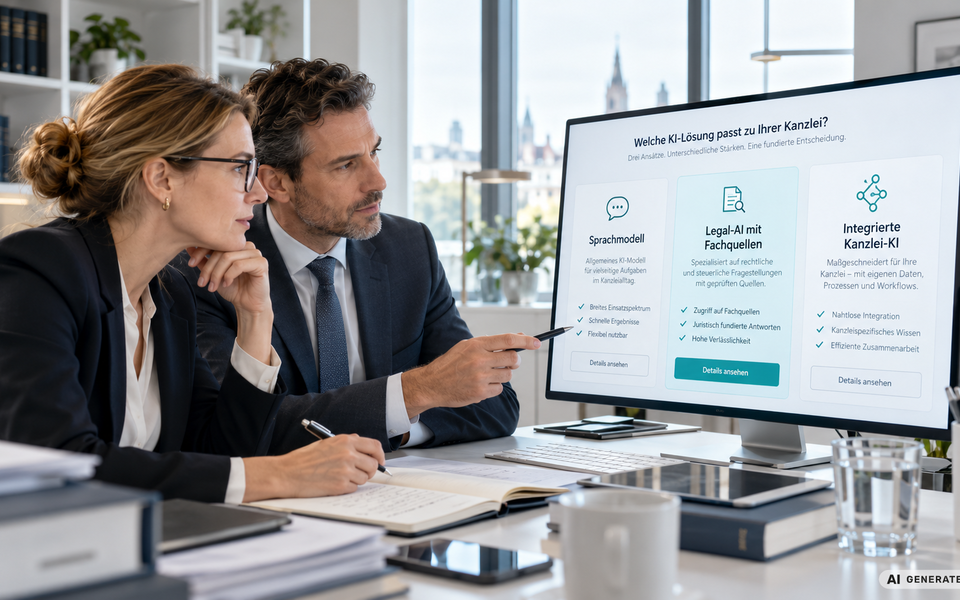
Für Rechtsanwälte steht die Recherche mit belegbaren Quellen an priorisierter Stelle. Für die Recherche im deutschen Recht bieten sich dafür Legal-AI-Tools mit Fachquellen an, etwa Otto Schmidt Answers, Beck-Noxtua oder Plattformen wie Libra oder Beamon AI, bei denen geprüfte juristische Quellen hinzugefügt werden können.
Diese Tools greifen auf zitierfähige Fachliteratur zurück, anstatt ungeprüfte Inhalte aus dem freien Web zu nutzen. Für den Dokumentenvergleich, etwa bei überarbeiteten Gesellschaftsverträgen, eignet sich zunächst ein Sprachmodell wie ChatGPT oder Claude. Kanzleisoftware mit integrierter Dokumenten-KI wie AnNoText bietet den Vergleich direkt im Workflow der Akte an, auch bei mehrsprachigen Fassungen. Wer Urteile des Bundesarbeitsgerichts auswertet, prüft die KI-Zusammenfassung eines Recherchetools stets gegen das Originalurteil.
Kanzleien brauchen am Ende nicht alle dasselbe Tool. Die konkrete Aufgabe entscheidet über die engere Auswahl.
Was ist für Steuerberater entscheidend?
Steuerberater prüfen zuerst den Vertrag nach § 62a StBerG, danach die Einbindung in die vorhandene Software.
Für Kanzleien, die bereits mit DATEV arbeiten, liegt der Einstieg über die KI-Funktionen von DATEV nahe, weil Mandantendaten dabei im gewohnten System bleiben. Bei BMF-Schreiben und Gesetzesbegründungen dient ein Sprachmodell wie ChatGPT oder Claude als erster Überblick; maßgeblich bleibt das Originaldokument.
Dient das Tool einem einzelnen Mandat, holen Sie die Einwilligung des Mandanten ein (§ 62a Abs. 5 StBerG). Funktionen, Anforderungen und Anwendungsfälle vermittelt unser Webinar ChatGPT für Steuerberater (auch im Fortgeschrittenen-Modul verfügbar).